PT Waskita Beton Precast Tbk. (WSBP) mematangkan rencana penambahan modal tanpa hak memesan efek terlebih dahulu (PMTHMETD) atau private placement dengan nilai mencapai Rp1,71 triliun. Aksi korporasi tersebut ditujukan untuk menyelesaikan utang perseroan kepada kreditur dagang melalui konversi utang menjadi ekuitas, sesuai Perjanjian Perdamaian. Anak usaha PT Waskita Karya (Persero) Tbk. itu akan menerbitkan sebanyak-banyaknya 33,83 miliar saham biasa seri C baru. Saham tersebut memiliki nilai nominal Rp50 per saham dan harga pelaksanaan Rp50,81 per saham. Direktur Keuangan, HCM, dan Manajemen Risiko WSBP Koento Wahyudiat mengatakan plafon Rp1,71 triliun memperhitungkan tambahan tagihan tiga kreditur dagang baru sebesar Rp6,09 miliar. Tagihan itu berdasarkan hasil verifikasi lanjutan periode 10 April 2025 hingga 12 Agustus 2026. Hingga 26 Agustus 2026, WSBP telah merealisasikan konversi utang melalui private placement dalam enam tahap. Nilai utang yang telah dikonversi mencapai Rp1,55 triliun atau setara 30,59 miliar saham seri C. Sisa utang yang belum dikonversi tercatat Rp158,20 miliar, ditambah utang hasil verifikasi lanjutan Rp6,09 miliar. Bersama rencana konversi Obligasi Wajib Konversi senilai Rp2,48 triliun, tambahan modal disetor WSBP pascarestrukturisasi diproyeksikan mencapai Rp4,17 triliun. Perusahaan memproyeksikan liabilitas berkurang 3,45% dari Rp5,02 triliun menjadi Rp4,84 triliun per akhir 2025. Defisiensi modal diproyeksikan membaik 8,78% dari Rp1,96 triliun menjadi negatif Rp1,79 triliun. WSBP menjadwalkan RUPSLB Kedua pada 23 Oktober 2026 untuk meminta persetujuan pemegang saham atas pengukuhan plafon private placement. RUPSLB pada 2 Oktober 2026 sebelumnya tidak memenuhi kuorum.
Waskita Precast (WSBP) Matangkan Private Placement Rp1,71 Triliun untuk Konversi Utang
PT Waskita Beton Precast Tbk. berencana melakukan private placement senilai Rp1,71 triliun untuk mengonversi utang kepada kreditur dagang menjadi ekuitas. Perusahaan akan meminta persetujuan pemegang saham dalam RUPSLB pada 23 Oktober 2026.

Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
 0
Cara Cek Bansos KTP Oktober 2026, Cukup Masukkan NIK untuk Lihat Penerima
Pengecekan status penerima bansos Oktober 2026 dapat dilakukan secara daring menggunakan NIK KTP melalui layanan resmi Kementerian Sosial. Data yang ditampilkan dapat mencakup status kepesertaan, jenis bantuan, dan periode penyaluran.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB
 0
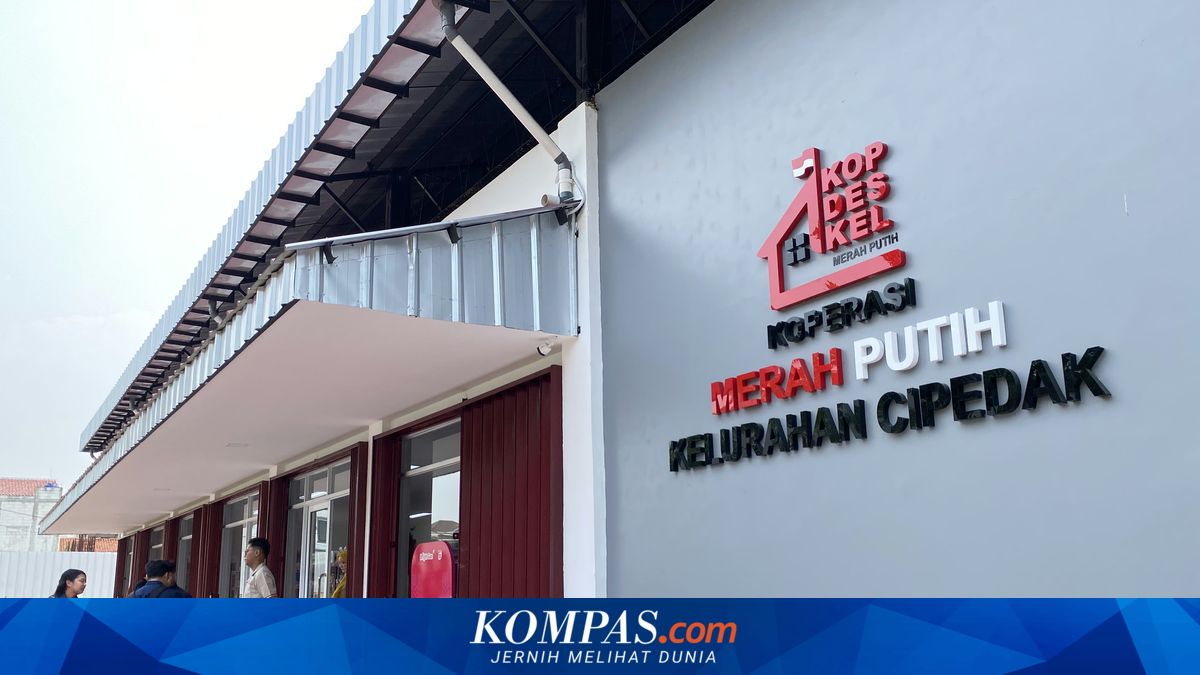
Kopdes Merah Putih Jadi Penyalur Gaji PNS, Ekonom Soroti Keamanan Sistem
Ekonom Rahma Gafmi menyoroti rencana Koperasi Desa/Kelurahan Merah Putih menjadi penyalur gaji dan pensiun PNS. Ia meminta pemerintah memperjelas tujuan kebijakan serta memastikan infrastruktur, tata kelola, dan keamanan sistemnya.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB
 0
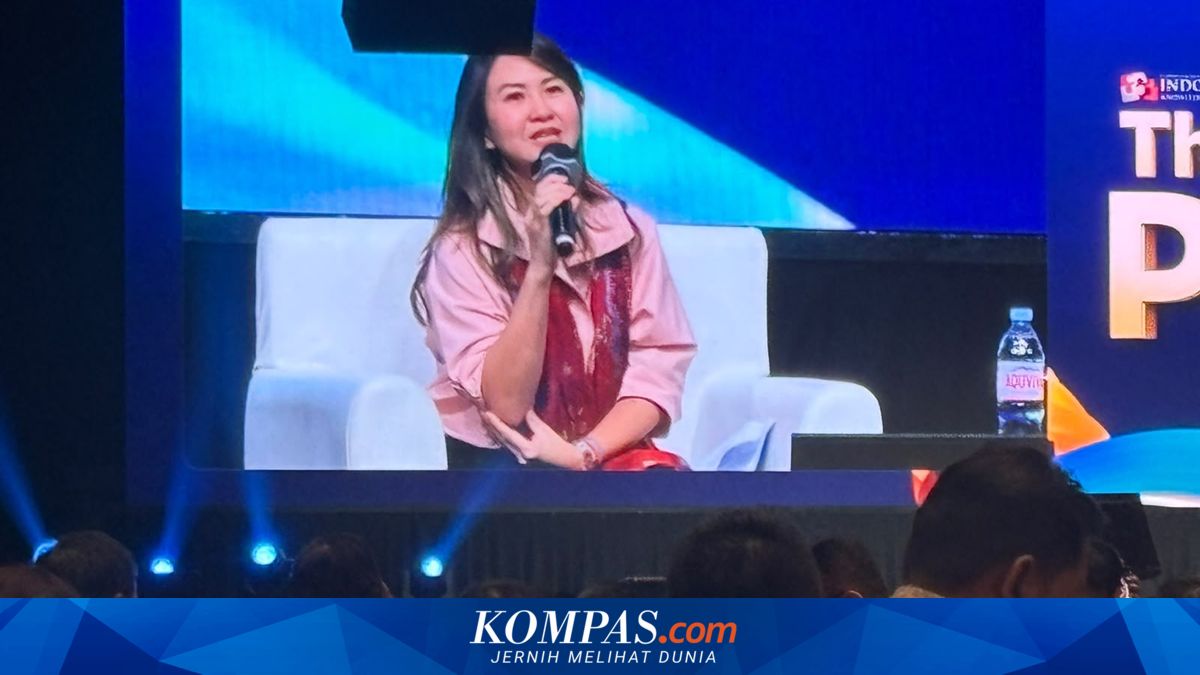
Cerita Bos Kawan Lama Pilih AZKO dan Tinggalkan ACE Hardware
CEO ruparupa sekaligus Direktur PT Aspirasi Hidup Indonesia Teresa Wibowo menceritakan keputusan Kawan Lama Group mengakhiri kerja sama waralaba ACE Hardware dan mengembangkan merek sendiri, AZKO. Pertimbangannya mencakup persyaratan kerja sama dan strategi jangka panjang perusahaan.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB