Bisnis.com, JAKARTA – PT Pemeringkat Efek Indonesia (Pefindo) mencatat realisasi penerbitan surat utang korporasi sepanjang periode Januari—September 2026 mengalami koreksi 12,75% dibandingkan periode yang sama 2025. Head of Economic Research Division Suhindarto, menerangkan total penerbitan sepanjang 3 kuartal 2026 hanya mencapai Rp139,65 triliun. Realisasi itu mengalami penurunan yang signifikan dibandingkan Rp160,06 triliun pada periode yang sama 2025. Suhindarto, menerangkan kenaikan biaya pendanaan menjadi salah satu alasan emiten menahan diri untuk menerbitkan surat utang sepanjang tahun ini. Kenaikan biaya pendanaan tersebut dikontribusikan oleh melonjaknya yield acuan SBN dan SRBI, serta level tinggi BI Rate. Adapun yield acuan SBN saat ini telah terparkir di level 7,16%, yang mencerminkan kenaikan signifikan dari 6,11% pada 31 Desember 2025. Kombinasi ketegangan geopolitik hingga melemahnya rupiah telah turut mendorong lesu yield acuan SBN. Kenaikan yield SBN turut membuat penerbitan surat utang korporasi mengalami peningkatan. Korporasi mesti memberikan daya tarik yang lebih besar daripada SBN yang memiliki risiko minim. ”Sehingga memang seiring dengan biaya bunga yang relatif lebih tinggi ini penerbitan surat utang korporasi di tahun 2026 relatif mengalami moderasi,” katanya dalam konferensi pers Pefindo, Rabu (14/10/2026). Dari realisasi penerbitan sepanjang tahun ini, Pefindo mencatat sektor kehutanan, pulp, dan kertas mendominasi dengan nominal penerbitan mencapai Rp21,2 triliun. Mengekor di belakangnya, sektor pembiayaan merealisasikan penerbitan senilai Rp18,4 triliun dan sektor entitas terkait pemerintah senilai Rp16,7 triliun. Seiring dengan tingginya biaya pendanaan, sejumlah emiten dengan peringkat AAA mencatatkan penurunan persentase penerbitan menjadi 41,29% dari lebih dari 50% pada 2025. Sementara itu, pertumbuhan justru ditunjukkan oleh emiten berperingkat AA dan A yang masing-masing mencatatkan penerbitan 18,70% dan 39,84% dari total penerbitan. Selain itu, dari segi tenor, mayoritas emiten memilih mengamankan biaya pendanaan dengan menerbitkan tenor pendek sepanjang tahun ini. Besaran emiten dengan penerbitan tenor 1 tahun bahkan mencapai 34,77%. Sementara penerbitan dengan tenor 3 tahun hanya sebesar 30,97% dan tenor 5 tahun turun menjadi 23,66% dari total penerbitan tahun ini. ”Ini berbeda dengan kondisi 2025 ketika memang suku bunganya terbilang relatif rendah, sehingga membuat penerbitan 5 tahun cenderung lebih banyak karena biasanya dengan kondisi biaya yang murah, emiten ingin mengunci biaya murah tersebut untuk membiayai usahanya atau operasionalnya,” katanya. Meskipun realisasi sepanjang tahun ini mengalami koreksi, Pefindo mengantongi mandat pemeringkatan surat utang korporasi mencapai Rp56,19 triliun per September 2026. Dengan potensi refinancing mencapai Rp43,56 triliun, total penerbitan hingga akhir tahun diprediksi mencapai Rp183,16 triliun. ”Dengan kondisi penerbitan yang sudah mencapai sekitar Rp140 triliun, maka ada potensi untuk penerbitan di sisa tahun ini akan bertambah, hingga akhirnya mencapai sekitar Rp180 triliun, yang mana ini sesuai dengan mid-upper projection kami yang telah kami sampaikan sejak awal tahun kemarin,” tegasnya.
Pefindo Catat Penerbitan Obligasi Korporasi Turun 12,75% hingga September 2026
Pefindo mencatat penerbitan surat utang korporasi Januari–September 2026 turun 12,75% menjadi Rp139,65 triliun dari Rp160,06 triliun pada periode yang sama tahun sebelumnya. Biaya pendanaan yang lebih tinggi mendorong emiten memilih tenor lebih pendek; penerbitan hingga akhir tahun diprediksi mencapai Rp183,16 triliun.

Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
 0
Cara Cek Bansos KTP Oktober 2026, Cukup Masukkan NIK untuk Lihat Penerima
Pengecekan status penerima bansos Oktober 2026 dapat dilakukan secara daring menggunakan NIK KTP melalui layanan resmi Kementerian Sosial. Data yang ditampilkan dapat mencakup status kepesertaan, jenis bantuan, dan periode penyaluran.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB
 0
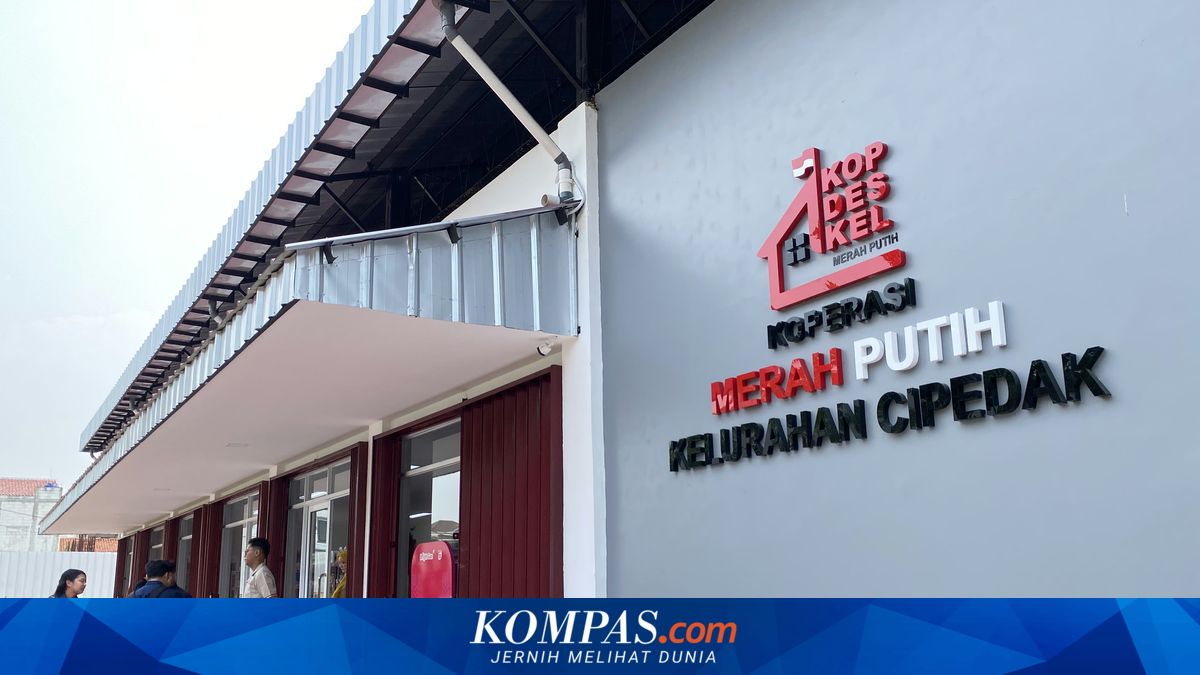
Kopdes Merah Putih Jadi Penyalur Gaji PNS, Ekonom Soroti Keamanan Sistem
Ekonom Rahma Gafmi menyoroti rencana Koperasi Desa/Kelurahan Merah Putih menjadi penyalur gaji dan pensiun PNS. Ia meminta pemerintah memperjelas tujuan kebijakan serta memastikan infrastruktur, tata kelola, dan keamanan sistemnya.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB
 0
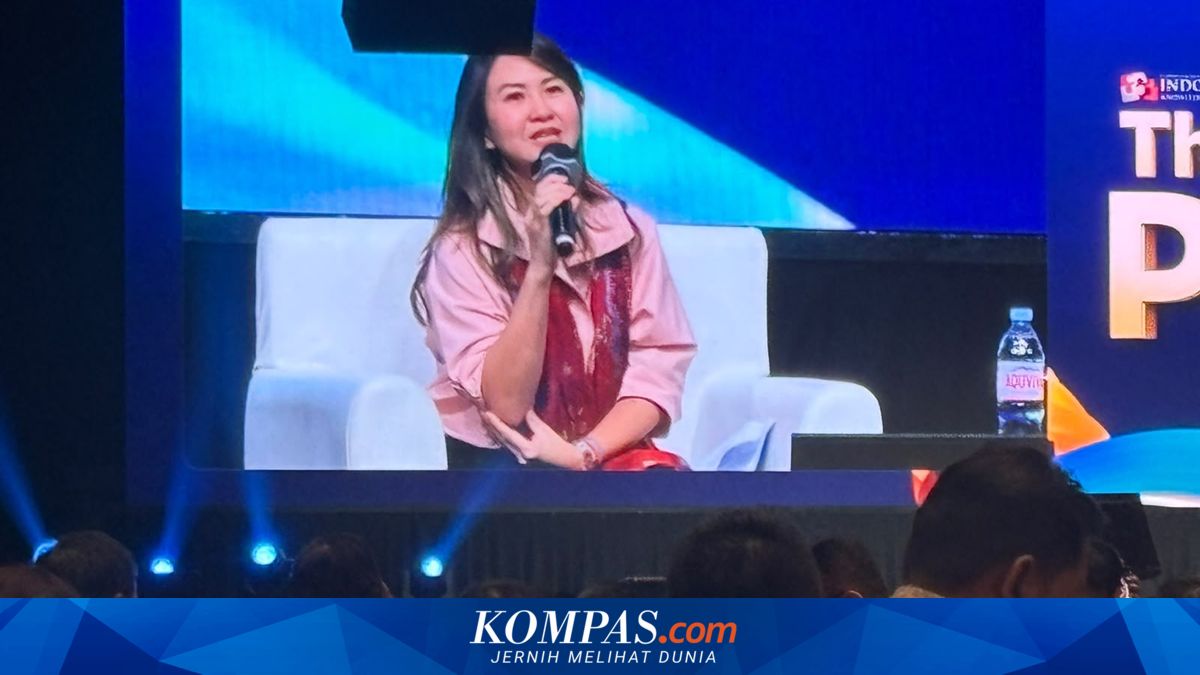
Cerita Bos Kawan Lama Pilih AZKO dan Tinggalkan ACE Hardware
CEO ruparupa sekaligus Direktur PT Aspirasi Hidup Indonesia Teresa Wibowo menceritakan keputusan Kawan Lama Group mengakhiri kerja sama waralaba ACE Hardware dan mengembangkan merek sendiri, AZKO. Pertimbangannya mencakup persyaratan kerja sama dan strategi jangka panjang perusahaan.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB