Aksi gadai saham PT Pradiksi Gunatama Tbk. (PGUN) dan PT Jhonlin Agro Raya Tbk. (JARR) oleh pengendalinya diperkirakan dapat dilunasi sekitar enam tahun kemudian. Research Analyst Mirae Asset Sekuritas Indonesia Muhammad Nurkholis Syafruddin mengatakan akuisisi saham PT Bayan Resources Tbk. (BYAN) oleh kelompok usaha Jhonlin menjadi perhatian karena implikasinya terhadap risiko kredit PT Bank Mandiri (Persero) Tbk. (BMRI). Menurut analisis yang dikutip Bisnis.com, BYAN rata-rata membagikan dividen US$960 juta per tahun untuk tahun buku 2021–2025, termasuk US$500 juta untuk tahun buku 2025. Berdasarkan porsi kepemilikan, bagian dividen Jhonlin secara historis berpotensi sekitar US$290 juta per tahun. Nilai tersebut setara imbal hasil sekitar 20% terhadap asumsi fasilitas pembiayaan Rp26,1 triliun atau sekitar US$1,45 miliar, yang seluruhnya dibiayai utang, dibandingkan asumsi biaya pinjaman 8%. Dengan cicilan tujuh hingga delapan tahun, rata-rata dividen BYAN dinilai berpotensi menopang pembayaran. Beban bunga tahunan sekitar US$116 juta diperkirakan dapat ditutup 2,5 kali oleh rata-rata dividen lima tahun dan 1,3 kali oleh dividen tahun buku 2025. Cicilan tahunan US$252–US$279 juta dapat ditutup sekitar 1,04–1,15 kali, sehingga pinjaman berpotensi lunas dalam sekitar 6,6 tahun. Namun, Mirae Asset menilai kemampuan pembayaran masih bergantung pada sejumlah asumsi. Jika menggunakan rata-rata dividen BYAN periode 2023–2025 sebesar US$667 juta per tahun, rasio Debt Service Coverage Ratio diperkirakan turun menjadi 0,72–0,80 kali. BYAN perlu membagikan dividen setidaknya sekitar US$830 juta per tahun agar rasio tersebut di atas satu kali. Risiko lainnya mencakup ketidakpastian kebijakan dividen BYAN dan fakta bahwa Jhonlin tidak memiliki kendali penuh atas keputusan pembagian dividen. Keluarga Low masih memegang sekitar 32% saham BYAN. Risiko terkait rencana kerja dan anggaran biaya, kewajiban Domestic Market Obligation, kondisi force majeure, arus kas, dan siklus batu bara juga dapat memengaruhi pembayaran. Mirae Asset tetap berpandangan bearish terhadap BMRI dengan mencatat tantangan fundamental, termasuk loan-to-deposit ratio 94,4%, rasio kecukupan modal bank-only 17,5%, kenaikan cost of credit, dan loan loss reserve sekitar 2,4%.
Haji Isam Gadai Saham PGUN dan JARR ke Bank Mandiri, Diproyeksi Lunas 6 Tahun
Analis Mirae Asset memperkirakan pembiayaan terkait saham PGUN dan JARR berpotensi lunas sekitar 6,6 tahun, dengan dividen BYAN sebagai salah satu sumber pembayaran. Analisis itu mencatat risiko berupa ketidakpastian dividen, arus kas, siklus batu bara, dan sejumlah asumsi yang tidak sepenuhnya dikendalikan Jhonlin.
Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
 0
Cara Cek Bansos KTP Oktober 2026, Cukup Masukkan NIK untuk Lihat Penerima
Pengecekan status penerima bansos Oktober 2026 dapat dilakukan secara daring menggunakan NIK KTP melalui layanan resmi Kementerian Sosial. Data yang ditampilkan dapat mencakup status kepesertaan, jenis bantuan, dan periode penyaluran.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB
 0
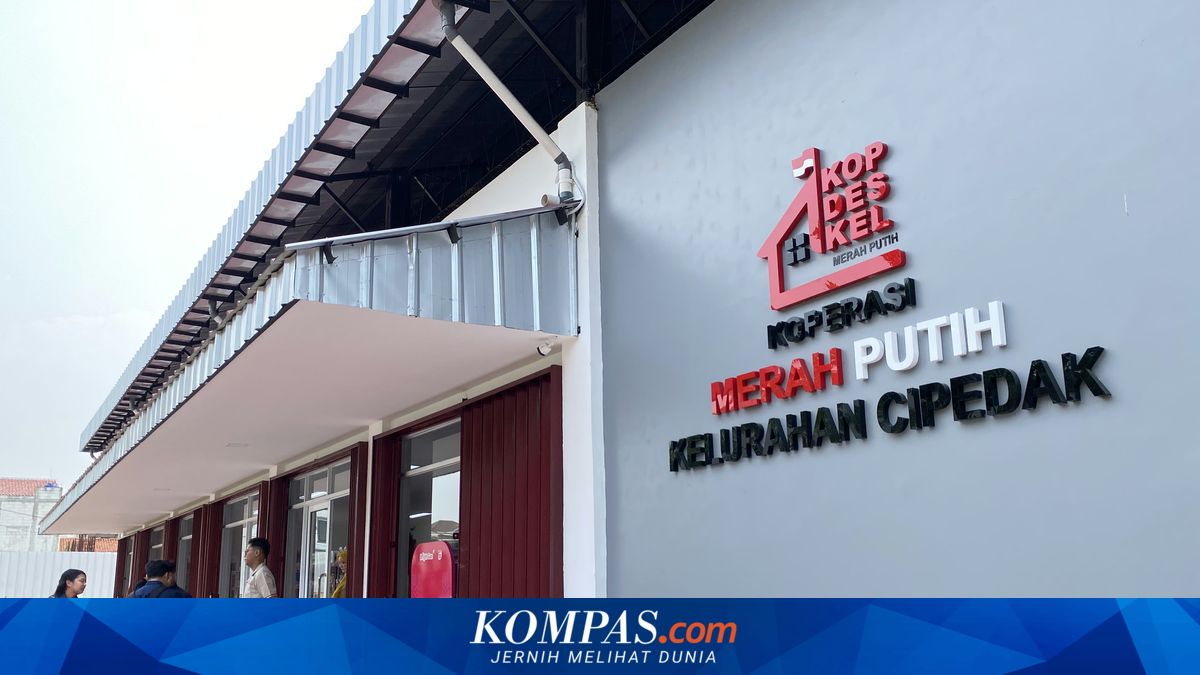
Kopdes Merah Putih Jadi Penyalur Gaji PNS, Ekonom Soroti Keamanan Sistem
Ekonom Rahma Gafmi menyoroti rencana Koperasi Desa/Kelurahan Merah Putih menjadi penyalur gaji dan pensiun PNS. Ia meminta pemerintah memperjelas tujuan kebijakan serta memastikan infrastruktur, tata kelola, dan keamanan sistemnya.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB
 0
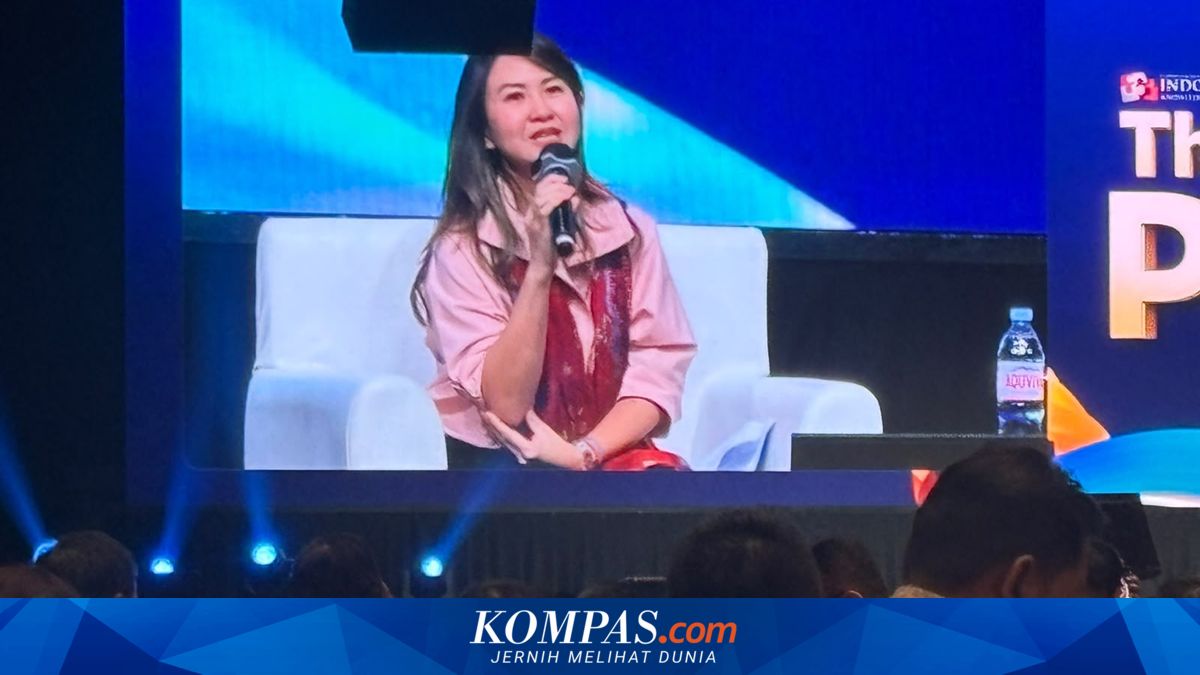
Cerita Bos Kawan Lama Pilih AZKO dan Tinggalkan ACE Hardware
CEO ruparupa sekaligus Direktur PT Aspirasi Hidup Indonesia Teresa Wibowo menceritakan keputusan Kawan Lama Group mengakhiri kerja sama waralaba ACE Hardware dan mengembangkan merek sendiri, AZKO. Pertimbangannya mencakup persyaratan kerja sama dan strategi jangka panjang perusahaan.
Sumber Berita: Kompas
Newsroom · 15 Okt 2026, 23.27 WIB